O Imposto Seletivo, conhecido como “Imposto do Pecado”, terá cobrança a partir de fevereiro de 2027 sobre produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente. A medida faz parte da reforma tributária e teve suas regras iniciais e alíquotas para o próximo ano estabelecidas pela Medida Provisória nº 1.399/2026, publicada no Diário Oficial da União em 4 de novembro.
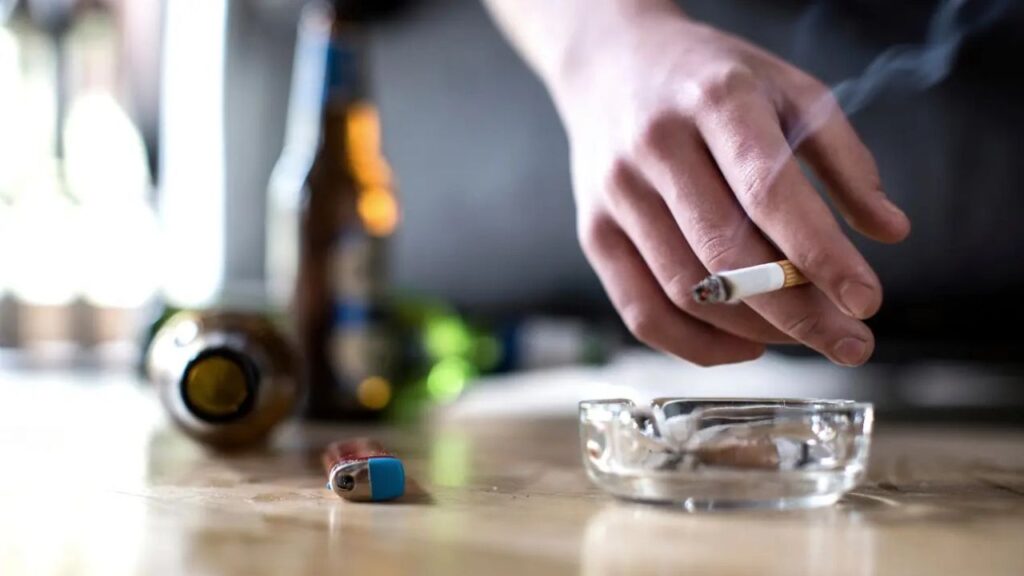
Entre os itens previstos estão bebidas alcoólicas, bebidas açucaradas, cigarros e outros produtos fumígenos, além de veículos, aeronaves e embarcações. O tributo também alcançará concursos de prognósticos, como loterias. A estimativa do governo federal é arrecadar R$ 41,9 bilhões com o Imposto Seletivo em 2027.
Quais produtos serão atingidos pelo Imposto Seletivo?
A lista de produtos sujeitos à nova tributação inclui diferentes categorias. A incidência considera o potencial de impacto dos itens sobre a saúde da população ou o meio ambiente.
Entre os principais grupos previstos estão:
- Bebidas alcoólicas: diferentes tipos de bebidas com álcool;
- Bebidas açucaradas: refrigerantes e outras bebidas com adição de açúcar;
- Produtos fumígenos: cigarros e outros produtos derivados do tabaco;
- Veículos: automóveis e outras categorias de veículos, conforme critérios previstos na medida;
- Aeronaves e embarcações: categorias desses meios de transporte também estarão sujeitas ao tributo;
- Loterias: concursos de prognósticos, como Mega-Sena, Lotofácil e Loteca.
A medida provisória também estabelece regras específicas para cada categoria. No caso das bebidas alcoólicas, por exemplo, a tributação poderá variar conforme o teor de álcool. Para veículos, aeronaves e embarcações, serão considerados critérios de sustentabilidade e eficiência energética.
Leia também: Dona de casa pode contribuir para o INSS eter direito a benefícios
Como será feita a cobrança em 2027?
O primeiro ano de aplicação terá um regime de implementação gradual, com regras temporárias válidas até 31 de dezembro de 2027.
Nesse período, as alíquotas do Imposto Seletivo para veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas e bebidas açucaradas terão como referência as alíquotas atualmente aplicadas pelo Imposto sobre Produtos Industrializados (IPI), com fatores específicos de conversão.
A adaptação considera as diferenças entre as bases de cálculo dos dois tributos. Segundo o governo federal, o objetivo é preservar o nível efetivo de tributação durante a transição para o novo sistema.
A cobrança também deverá ocorrer uma única vez sobre cada bem ou serviço, sem incidência sucessiva nas diferentes etapas da cadeia econômica. A regra busca evitar que o imposto seja acumulado a cada fase de produção e comercialização.
Algumas categorias terão alíquota zero
A Medida Provisória nº 1.399/2026 prevê exceções para determinados produtos e veículos.
Entre elas estão veículos adquiridos por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas, desde que sejam atendidas as condições estabelecidas na norma. A alíquota zero também poderá alcançar veículos com registro de versão sustentável concedido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços.
Caminhões com peso bruto total igual ou superior a 3.500 quilos, exceto picapes, também estão entre as categorias com previsão de não incidência. A medida contempla ainda veículos, aeronaves e embarcações com características técnicas específicas destinados ao uso operacional das Forças Armadas e dos órgãos de segurança pública.
No caso dos bens minerais extraídos, as alíquotas ficarão zeradas até 31 de dezembro de 2027. Já os concursos de prognósticos, como as loterias, terão alíquota de 0,5%, conforme as regras divulgadas pelo governo.
Quando o Imposto Seletivo começa a valer?
A previsão divulgada pelo governo federal é que a cobrança comece em 2 de fevereiro de 2027. O início em fevereiro considera o prazo de 90 dias, conhecido como noventena, entre a publicação da medida e a exigência do tributo.
As regras para o próximo ano foram estabelecidas pela Medida Provisória nº 1.399/2026. Por ter força de lei, a medida produz efeitos desde sua publicação, mas precisa ser analisada pelo Congresso Nacional.
O regime inicial terá validade durante 2027. Até 31 de maio daquele ano, o Poder Executivo deverá encaminhar ao Congresso um projeto de lei para estabelecer as alíquotas permanentes do Imposto Seletivo, com previsão de aplicação a partir de 1º de janeiro de 2028.
Governo estima arrecadar R$ 41,9 bilhões em 2027
A projeção do governo federal é arrecadar R$ 41,9 bilhões com o Imposto Seletivo ao longo de 2027. O tributo integra o novo modelo de tributação sobre o consumo, criado pela reforma tributária.
A proposta tem caráter extrafiscal, ou seja, além da arrecadação, busca influenciar decisões de consumo e produção. A finalidade prevista é desestimular o consumo de produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente.
A implementação do imposto ocorrerá de forma gradual, com regras temporárias em 2027 e definição posterior das alíquotas permanentes. As mudanças fazem parte da transição para o novo sistema tributário brasileiro.