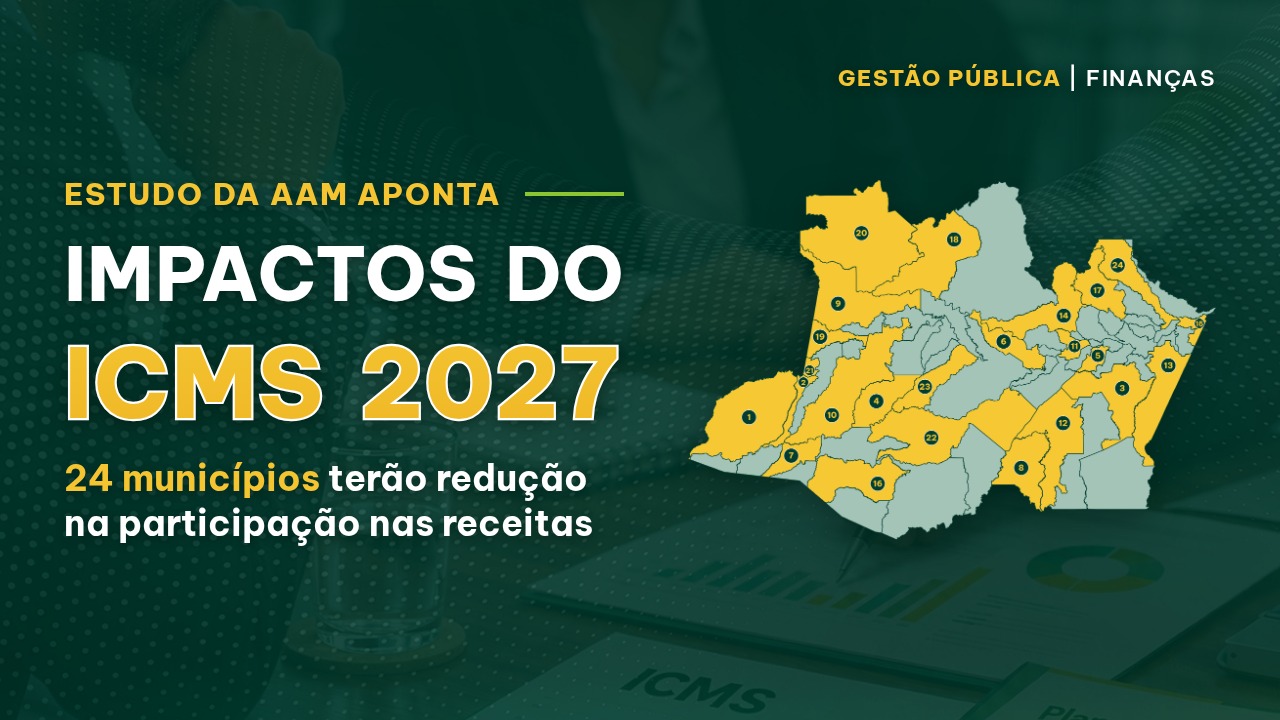
Um estudo técnico elaborado pela Associação Amazonense de Municípios (AAM) aponta que 24 municípios do Amazonas terão redução em seus índices de participação na distribuição do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) em 2027, considerando a comparação com os coeficientes históricos utilizados como referência para 2026. As mudanças poderão provocar impactos significativos nas receitas das prefeituras, com diferenças financeiras estimadas que chegam a R$ 146 milhões no cenário analisado.
Diante dos resultados, o presidente da AAM, Anderson Sousa, está mobilizando gestores municipais para discutir os possíveis impactos financeiros e avaliar medidas que possam amenizar os efeitos das mudanças sobre as administrações afetadas.
“Estamos diante de mudanças que podem afetar significativamente as receitas de diversos municípios do Amazonas. Nossa preocupação é garantir que essas administrações tenham condições de continuar prestando os serviços essenciais à população. A AAM está mobilizando os gestores para avaliar os impactos e buscar, de forma conjunta, alternativas que possam amenizar essas perdas. Não podemos permitir que mudanças tão expressivas comprometam o planejamento e a capacidade de atendimento dos municípios.”
O Estudo Técnico AAM nº 18/2026, elaborado pela área técnica de Finanças do Núcleo Técnico da Associação, apresenta uma simulação dos efeitos da atualização do Índice de Participação dos Municípios (IPM), utilizado para definir a parcela do ICMS destinada a cada prefeitura.
A análise identifica 24 municípios com redução de participação e 38 com aumento, em relação aos índices utilizados como referência. As alterações atingem, portanto, os 62 municípios amazonenses, embora os efeitos estimados sejam diferentes para cada administração.
Presidente Figueiredo apresenta a maior redução estimada
Entre os municípios que apresentam redução no índice, Presidente Figueiredo registra a maior diferença financeira na simulação, com aproximadamente R$ 146,39 milhões. O valor corresponde à diferença entre o montante que o município receberia em 2027 caso fossem mantidos os coeficientes históricos e aquele projetado com os novos índices.
Na sequência aparecem Parintins, com diferença negativa estimada em R$ 34,04 milhões; Manacapuru, com R$ 30,21 milhões; Maués, com R$ 28,58 milhões; e Tefé, com R$ 17,11 milhões.
O levantamento também identifica diferenças expressivas para Humaitá, estimadas em R$ 14,05 milhões; Eirunepé, em R$ 12,57 milhões; Tapauá, em R$ 11,92 milhões; e São Gabriel da Cachoeira, em R$ 10,03 milhões.
Ao todo, os 24 municípios com redução de participação são Atalaia do Norte, Benjamin Constant, Borba, Carauari, Careiro, Codajás, Eirunepé, Humaitá, Japurá, Jutaí, Manacapuru, Manicoré, Maués, Novo Airão, Parintins, Pauini, Presidente Figueiredo, Santa Isabel do Rio Negro, Santo Antônio do Içá, São Gabriel da Cachoeira, Tabatinga, Tapauá, Tefé e Urucará.
Por outro lado, 38 municípios apresentam aumento de participação nos novos coeficientes. Entre as maiores diferenças positivas estimadas estão Manaus, com aproximadamente R$ 105,74 milhões; Coari, com R$ 79,57 milhões; e Itacoatiara, com R$ 48,85 milhões.
O estudo não significa que os 24 municípios necessariamente receberão menos recursos do que em 2026. As diferenças financeiras apresentadas resultam da comparação entre dois cenários de distribuição para 2027, utilizando a mesma projeção de arrecadação estadual.
Dessa forma, os valores efetivamente recebidos dependerão também do comportamento da arrecadação do ICMS ao longo do próximo exercício. Mesmo um município com redução de participação poderá registrar aumento nominal de receita em relação a 2026, caso a arrecadação estadual cresça o suficiente.
Presidente da AAM mobiliza gestores diante dos impactos projetados
A partir dos resultados apresentados pelo estudo, o presidente Anderson Sousa está mobilizando os gestores municipais para ampliar o diálogo sobre as mudanças na distribuição do ICMS e seus possíveis reflexos sobre as finanças públicas.
A atuação da Associação tem atenção especial aos 24 municípios que apresentam redução nos coeficientes, considerando a necessidade de avaliar os efeitos da nova distribuição sobre o planejamento orçamentário e a capacidade de financiamento dos serviços públicos.
Entre os pontos que merecem acompanhamento estão os critérios utilizados no cálculo dos índices, especialmente os dados relacionados ao Valor Adicionado Fiscal (VAF), além da possibilidade de adoção de mecanismos que permitam uma transição gradual para os municípios com maior redução de participação.
A discussão também envolve a necessidade de as administrações municipais acompanharem as projeções de receita e avaliarem eventuais ajustes em seus planejamentos financeiros para 2027.
A AAM destaca a importância de uma análise técnica dos impactos, considerando as diferentes realidades econômicas e orçamentárias dos municípios amazonenses.
Estudo estima R$ 4,73 bilhões em repasses municipais para 2027
Para dimensionar os possíveis impactos financeiros, a área técnica de Finanças da AAM analisou os valores brutos de ICMS repassados aos municípios entre janeiro de 2015 e outubro de 2026, com base em informações da Secretaria de Estado da Fazenda do Amazonas (Sefaz-AM).
A partir da série histórica, o estudo utilizou uma metodologia de previsão estatística que estimou aproximadamente R$ 4,73 bilhões em repasses brutos aos municípios amazonenses em 2027.
Esse montante foi distribuído em duas simulações. A primeira considerou os coeficientes históricos utilizados como referência para 2026, enquanto a segunda aplicou os novos índices apresentados para 2027.
A comparação entre os resultados permitiu estimar as diferenças financeiras associadas à mudança na participação de cada município.
Na metodologia, a área técnica desconsiderou os efeitos temporários da liminar relacionada ao índice de Coari, entre 28 de julho e 27 de outubro de 2026, período em que a ampliação da participação do município afetou os coeficientes dos demais 61 municípios.
Os valores analisados são brutos, antes da dedução de 20% destinada ao Fundo de Manutenção e Desenvolvimento da Educação Básica (Fundeb).
Atualização dos índices modifica a distribuição do imposto
Os novos coeficientes foram divulgados pela Sefaz-AM na Resolução nº 0029/2026-GSEFAZ, publicada em 23 de outubro de 2026, com efeitos previstos a partir de 1º de janeiro de 2027.
Segundo a Secretaria, o cálculo incorpora a primeira atualização metodológica e da base de dados do IPM em mais de duas décadas.
Entre os principais fatores responsáveis pelas mudanças está a atualização do Valor Adicionado Fiscal, indicador relacionado à atividade econômica desenvolvida em cada município e que representa 75% da composição do índice para 2027.
A distribuição também considera critérios relacionados à educação, ao meio ambiente, à população, à área territorial e à parcela equitativa destinada aos municípios.
Na fundamentação da resolução, a Sefaz-AM reconhece que alterações expressivas nos coeficientes podem comprometer a previsibilidade das receitas e afetar o planejamento orçamentário das administrações com redução de participação.
O órgão também aponta a necessidade de avaliar mecanismos capazes de amenizar os impactos financeiros. A eventual implementação de uma regra de transição, entretanto, depende de alteração da legislação estadual.
AAM recomenda análise dos índices e medidas para atenuar impactos
Além de apresentar as projeções financeiras, o Estudo Técnico AAM nº 18/2026 recomenda cautela na utilização dos novos índices e destaca a necessidade de avaliar medidas capazes de reduzir os impactos sobre os municípios afetados.
A área técnica de Finanças da Associação sugere a análise dos dados utilizados no cálculo do Valor Adicionado Fiscal, especialmente nos municípios que apresentam as maiores reduções, e a avaliação de mecanismos de transição que possam contribuir para uma adaptação gradual das receitas municipais.
O acompanhamento também é importante para as equipes de Finanças, Planejamento, Orçamento, Contabilidade, Controle Interno e para as procuradorias municipais, diante dos possíveis reflexos administrativos, financeiros e jurídicos das mudanças.
A atualização dos coeficientes já havia sido abordada pela Associação na matéria sobre os novos índices do ICMS para 2027, que apresenta os critérios de cálculo e as variações identificadas nos 62 municípios amazonenses.
Para mais informações e orientações, os municípios podem entrar em contato com a área técnica de Finanças da AAM pelo e-mail [email protected].